士林支票借款|鄰近承德路實體門市,線上先審免白跑-光華金融

士林支票借款協助企業與個人將未到期票據轉為營運資金。
光華金融提供公司票、個人票與客票融資評估,因應貨款入帳期差與週轉需求。
為節省時間建立線上先審機制,提供票面資訊即可確認適格性。
線上初審、條件預核、查驗正本到簽約四步驟透明,確認條件後再到場,實現免白跑效率。
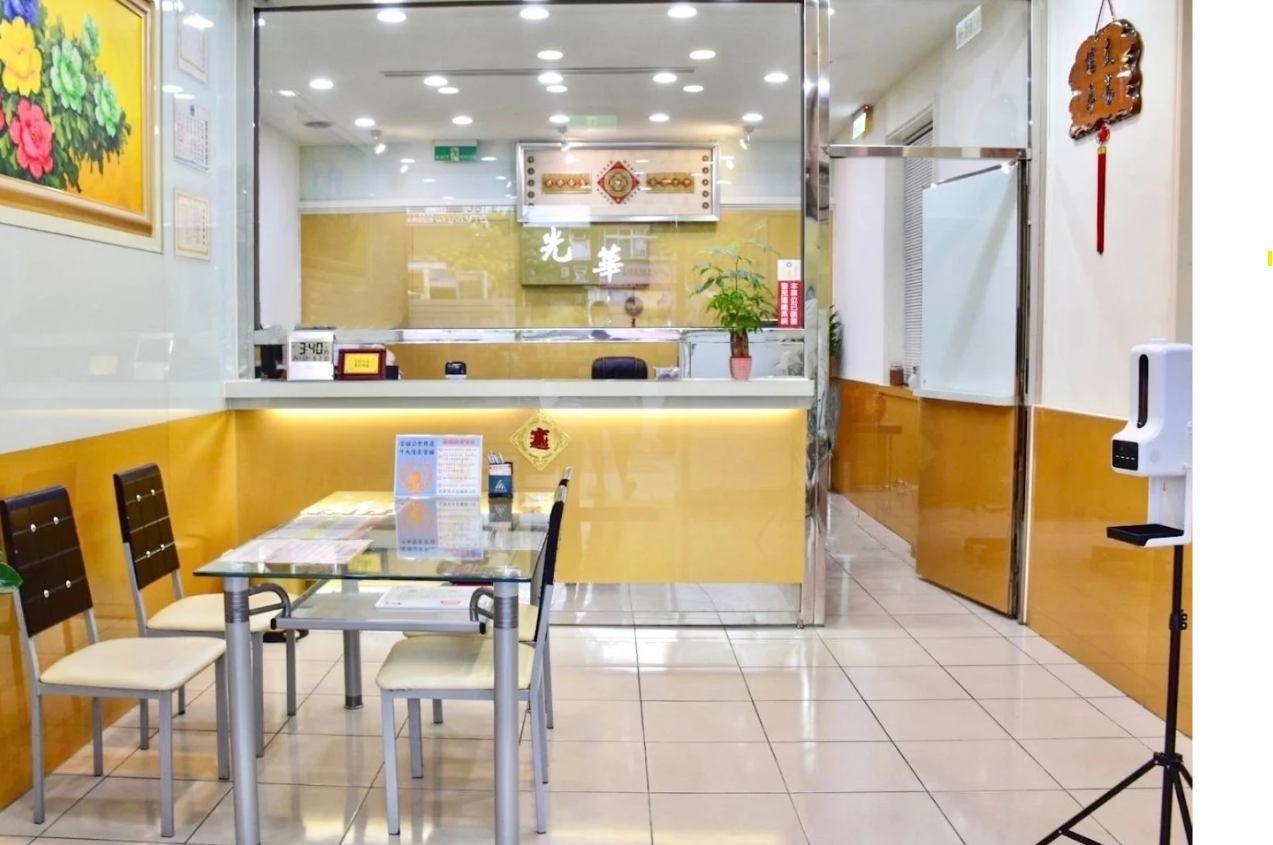
光華金融鄰近承德路實體門市,以實體營業場所提供合法、安全且具隱密性的面對面簽約核驗服務。
嚴格恪遵《當舖業法》規範,年利率上限30%且倉棧費上限為收當金額5%,不預先收取費用或扣留證件正本,並落實防詐把關與契約完整說明,全方位保障申辦客戶的票據與財務權益。
本文由光華金融專業鑑估團隊審訂,並依現行《當舖業法》與《票據法》規定校對。
關於士林支票借款...
什麼是士林支票借款?票據貼現運作原理與資金週轉情境

票據在現代商業貿易體系中扮演著延遲支付與信用擴張的關鍵角色,尤其在中小企業密集的士林地區,貨款與工程款常以遠期支票作為支付工具——社子一帶的加工廠與五金零件供應商跟著母廠的月結票期走,士林商圈的餐飲與零售多在改裝、換季備貨時集中用票,天母的獨立工作室與設計事務所則常收到業主開立的個人戶遠期票。
票據固有的遠期特質,常導致持票人面臨帳上已有應收款、手頭卻缺乏即時現金的時間差痛點。
士林支票借款即是為解決此一資金空窗期所提供的合規財務融通方案。
透過本所的專業評估,可將尚未到期的票款提前轉化為當下可靈活運用的週轉金,協助持票人對齊資金節奏與貨款入帳期,使企業能穩健支應各項即時性的營運支出。
支票借款與票據貼現之基本定義與運作機制
- 核心定義:支票借款常稱為票據貼現或票貼,是指持票人在遠期支票尚未達到法定到期日前,為獲取即時現金流,將具備法定支付效力的票據作為評估基礎,向本所申請提前轉換為營運資金的財務融通操作。
- 時間與流動性轉換:其實質機制在於解決資金時間差。
持票人透過支付法定規範內之利息與倉棧費用,將未來才能兌付的應收帳款,迅速轉化為當期可支配的現金資產,以順利支應進貨、發薪或各項固定營運支出。 - 票據評估標的:本所的鑑估機制除檢視票面金額外,會嚴謹核驗發票日、到期日、付款銀行、受款人記載、背書情形及有無禁止轉讓等特殊註記,並將發票人的歷史票信紀錄與商業交易合理性列為同等重要的評估要件。
- 實體驗證程序:為有效控管偽票、變造票與資訊落差風險,初步適格審查後,實際核貸與簽約流程必須由持票人攜帶身分證明文件與支票正本親赴實體門市,完成嚴謹的實體查驗與對保作業。
- 合法合規計費:雙方締結契約時會明確說明利息計算基礎、保管方式與還款安排。
收費標準恪遵《當舖業法》之法定利率與倉棧費規範,詳細級距與計算基礎見後方法定費用專章。 - 兌現與債權結清:待支票法定票期屆至,承作機構會依合約規範把支票提示存入銀行清算系統進行兌現,藉此完成資金閉環並消滅債權;透過妥善的票據保管與提示機制,確保整體債權與交易安全。
中小企業營運週轉與個人短期資金調度之適用時機
- 企業進銷週期錯位:中小企業常面臨上游要求現金或短票期進貨,下游卻以數十天甚至更長的遠期支票支付貨款之情形。
透過票據貼現,可有效消弭進銷貨現金流的時間差,避免資金斷鏈。 - 經常性營運支出調度:在應收票據尚未兌現的週期內,企業仍需持續負擔員工薪資、廠房租金、營業稅費與物流採購等固定開銷。
將未到期票據轉化為即時資金,能穩健維持日常營運並鞏固商業信譽。 - 專案墊付與檔期備貨:因應季節性備貨、節慶檔期的大宗突發急單,或是工程裝潢案前期必須預先墊付的材料費與工資,支票借款能迅速填補這類短期且集中的資金缺口。工程期票的眉角在於「估驗計價月」與「票載發票日」經常相差一到兩個月,評估時會以估驗單的請款期別對照票期;若中間跨了年度結算或有保留款扣款,會請持票人先說明扣款比例,避免屆期實收金額與票面產生落差。
- 自由業與工作室週轉:自由工作者或小型工作室以個人戶支票收受服務費、貨款或工程尾款時,可在票期屆至前,提前取得資金以支應下一檔期的材料成本或過渡期業務開支。
- 個人突發性財務應急:面臨突發醫療照護、房屋修繕或大額稅款等臨時性資金需求時,利用具備真實交易背景的票據取得急用現金,可避免因倉促變賣資產或解約儲蓄保單而承受財務折損。
- 適格評估與交易合理性:上述適用情境的共同前提為票據來源清晰、交易背景可佐證、資金用途明確,且還款來源能與票據到期日對應。
審核時會嚴謹檢視每一項融通需求,若票據來源不明或記載矛盾,無法納入承作範圍,以確保財務操作之合規與安全。
支票借款與一般銀行票貼之申辦彈性與評估差異
- 法源依據與業務屬性:一般銀行辦理票貼主要依據《銀行法》及嚴格的內部授信規範,本質上屬於企業放款與債權買斷行為;本所所提供之融通方案,嚴格恪遵《當舖業法》,以實質收當與票據評估作為資金融通之基礎。
- 適用對象與票種範疇:銀行體系通常僅受理往來穩定、設立年限較長的優良公司戶及特定客票,對個人票、自營商票據限制較多;承作機構具備高度彈性,無論是公司票、個人票或客票,甚至是帶有特殊記載之票據,皆可提出進行個案評估。
- 審核核心與評估重點:銀行實施嚴格的授信審核,高度檢視持票企業的財務報表、資本規模與過往往來紀錄,且可能佔用企業整體授信額度;承作機構將評估重心聚焦於票據本身的合法性、開票人票信紀錄、交易佐證憑證以及持票人的基本適格性。
- 作業節奏與流程效率:銀行的審核流程通常需歷經數個工作天的內部簽核,較適合可等待的規劃性資金需求;承作機構為節省客戶往返時間,提供線上先審機制,初步確認適格性與條件後,申辦人再至鄰近承德路的實體門市進行正本核驗與對保,流程迅速明確。
- 計息標準與收費架構:銀行的費用架構依各銀行內部存放款與貼現規定辦理;本所的收費標準完全遵循《當舖業法》規範,不另立名目收取額外費用,確保財務方案公開透明。
歡迎立即與我們聯繫,撥打服務專線: 0800-888-357 ,或線上Line聯繫光華金融專員!
承作機構士林支票借款可評估票種與基本資格條件

票據市場上的票種繁多,其背後代表的信用基礎、法律授權關係與風險樣態亦各不相同。
承作機構具備專業的票信鑑估能力,針對不同屬性的票據制定了嚴謹且務實的審核要件,確保在妥善控管財務風險的同時,協助持票人靈活調度資金並活化資產。
承作機構就士林支票借款可評估的票種,主要涵蓋公司票、個人票與客票。
基本資格審核並非依賴單一制式的評分標準,而是聚焦於票據本身的合法有效性、交易背景的合理性,以及持票人的合法處分權限,並透過嚴謹的作業流程提供合規的融通服務。
公司票、個人票與客票之評估重點與承作要件
- 公司票評估重點與承作要件:公司票係由登記立案之企業或事業單位開立,代表法人實體之信用。
審核時首要檢視發票公司之存續狀態、票面大小章與公司登記資訊是否吻合,並綜合評估開票金額、票期與該公司行業規模之匹配度,以及過往的票信紀錄。
申辦時須備妥最新公司設立或變更登記事項表、營利事業證明、負責人身分證明、公司大小章與票據正本,以確認營業行為之合法性與債權合理性。 - 個人票評估重點與承作要件:個人票係以一般民眾個人名義開立,其評估重心高度聚焦於發票人本身的還款能力、票信紀錄與帳戶日常往來狀況。
審核時會嚴謹檢視票面簽章清晰度、持票人與發票人間之關係,以及開立該款項之具體目的。
申辦人須出示身分證明文件與印鑑,並提供存摺明細等能佐證穩定現金流或款項來源之輔助資料,以確立票據收受之正當性。 - 客票評估重點與承作要件:客票為持票人因提供商品或勞務而自第三方交易相對人處收受之支票。
因最終兌現義務人為第三方,承作機構採取雙軌審查機制:一方面嚴格檢視原發票人之票據信用是否足以支撐該面額與票期;另一方面深入查核持票人與發票人間商業交易之真實性。
須確認背書是否連續、有無禁止轉讓等特殊限制,且持票人必須完成背書轉讓程序,依法承擔連帶清償責任。 - 合法合規之鑑估與計息架構:無論受理公司票、個人票或客票,承作機構皆依循嚴謹的合法程序進行風險鑑估與收當。
計息與費用恪遵法定規範,契約內容明確標示還款與贖回安排。
未到期遠期支票與商業交易款項票據之審核原則
- 核心審查雙軌制:針對未到期之遠期支票,本所秉持「票面形式審查」與「實質交易審核」並行之原則。
審核核心聚焦於發票人之票據信用及商業交易之真實性,深入釐清開票原因及持票正當性,確保資金調度奠基於真實債權之上。 - 票面形式查驗:嚴謹檢視票據法定要件,包含發票日與到期日之先後順序是否合乎邏輯、大小寫金額是否一致、有無未經合法簽章之塗改,以及付款銀行與受款人記載是否清晰完整。
票面上若有劃線、平行線或禁止背書轉讓等註記,皆會一併納入整體流通性與風險評估。 - 交易實質勾稽:奉行「實質重於形式」之查核原則,票據必須對應真實商業行為,嚴格排除來路不明之轉手空頭票。
如遇大額商業款項票據,須搭配交易憑證進行深度交叉比對,以確保交易具備實質支撐並防範詐欺風險。 - 票期風險與慣例檢視:基於金融風險隨時間遞增之常理,票期長短會直接影響風險定價與最終核定額度。
承作機構會檢視票據期限是否與該產業之商業慣例相符;若出現票期過長、過短,或單一發票人短期內大量開票且總金額與其營業規模顯不相當之情形,皆會提高審慎度並要求持票人提出合理說明。 - 背書連續與關係釐清:除了檢視第一手發票人,若持票人為中間背書人,必須明確說明背書原因,並佐證與前後手間之商業往來關係。
確保票據權利移轉之合法性與背書之連續性,以釐清到期時的兌付責任歸屬。 - 合規計息與權益保障:核貸與計費恪遵法定規範,並恪守不得預扣利息與費用之底線。
費用架構於簽約時完整揭示。
禁止背書轉讓與特殊記載票據之處理評估方式
- 特殊記載之法理定性:發票人為避免債權複雜化或防範冒領,常於票面加註限制流通字樣。
面對此類票據,本所不會逕行拒絕,而是優先釐清記載屬性,判斷其是否對收當或後續兌現作業構成實質障礙,並依循《票據法》與《民法》規範調整評估策略。 - 禁止背書轉讓票據之處置:依《票據法》第 30 條規範(支票依同法第 144 條準用),載有禁背字樣之票據權利緊密綁定於票載受款人,不得逕行背書轉讓。
承作機構評估時,首要確認持票人是否即為合法受款人。
處理上可探討透過《民法》第 294 條以下之債權讓與契約搭配完整交易憑證進行收當——實務要件是讓與契約與交易憑證能對應同一筆債權,並依同法第 297 條完成對債務人(即發票人)之通知,未經通知者對債務人不生效力;或經協商由發票人親自劃銷禁背字樣並加蓋原留印鑑,以恢復票據流通性後再行審核。 - 劃線與平行線票據之作業規範:票面劃有平行線之支票,依法僅得對金融業者支付,不得臨櫃領現。
承作機構對此類票據依然可依法受理評估,唯需審慎檢視付款銀行實務,並要求持票人於後續兌現流程中,嚴格配合存入帳戶委託代收之法定作業程序。 - 形式瑕疵之風險控管:若票面出現非由發票人合法簽章之塗改、補正,或有字跡不清、印鑑模糊等高風險形式瑕疵,均可能嚴重影響票據效力。
遇此情形,必須先由發票人或有權處分人釐清並補正,否則基於風險考量,無法納入承作範圍。實務上最常碰到的兩種印鑑問題各有不同解法:一是印文蓋得模糊或缺角,需請發票人在原處以同一顆銀行留存印鑑重新加蓋,改用其他章或補簽名都不算數;二是發票人近期換過銀行留存印鑑,票面章與甲存帳戶章不一致,這種情況得請對方提供更換印鑑後的對帳單,或乾脆重開一張新票,否則屆期提示仍會因印鑑不符而退票。 - 線上先審提升核驗效率:持票人於線上先審階段,即可將票據正反面之特殊文字或註記拍照上傳。
專員可預先為特殊記載進行定性,並明確告知該票據是可續審、需補件釐清,或因流通性受限而不適於現有融通方案,大幅降低申辦人往返奔波之成本。
士林支票借款應備文件清單與行前資料準備

妥善準備應備文件能證明持票人之身分與票據處分權限,更是承作機構評估票據真實性與交易合理性的關鍵依據。
為發揮「線上先審免白跑」的效益,建議申辦人於初步諮詢階段,先行提供清晰的票據正反面影像,待專員初步確認適格性並提供專屬補件清單後,再備齊相關實體文件前往門市,以確保後續核驗與簽約流程順暢高效。
在前來實體門市對保前,持票人應確實檢視票據正本是否平整且無嚴重污損、各項記載文字是否清晰可辨,並確認身分證件是否在有效期限內,以及公司印鑑與登記資料之相符程度。
於線上提供票據影像時,務必避開反光並確保票面四個角落與票背背書欄位皆完整入鏡,以利承作機構依據不同票種屬性,精準判斷風險並建立最合適的財務融通方案。
個人票申辦應備之身分證明與票據存摺明細
- 雙重身分證明文件:申辦人須備妥國民身分證正本,並輔以第二身分證明文件,供專員於門市現場核對本人身分。
此程序是為了確認申辦人具備完全行為能力,保障雙方權益,且本所不扣留非必要之身分證件正本。 - 未到期支票正本:須提出法定要件完備、字跡清晰且大寫金額未經塗改之未到期支票正本。
建議於線上先審階段先行提供正反面完整影像,以加速初步適格性之判斷。 - 個人印鑑章:主要用於實體門市辦理對保與簽署融通契約;若該票據具備流通性且允許背書轉讓,亦須持該印鑑依法於支票背面進行背書程序,以確立相關權利與連帶清償責任。
- 銀行存摺與往來明細:視票況與評估需求,需提供近期銀行存摺封面影本或帳戶往來明細。
雖非每案皆強制要求,但此資料能有效協助承作機構交叉驗證開票習慣、資金往來背景與票信狀況,有助於提升整體鑑估之完整度與額度評估。 - 持票來源與佐證說明:若申辦人非發票人本人,必須明確說明取得該票據之正當原因,並依據個案情形補充相關之交易憑證或轉讓佐證資料,以協助釐清票據來源與交易背景之真實性。
公司票申辦應備之營利事業證明與登記大小章
- 負責人雙重身分證明:需備妥公司負責人之國民身分證正本與第二身分證明文件,並可輔以名片供建檔查對,以嚴謹核實辦理人之身分,確認其具備代表公司處分該票據之合法權限。
- 未到期公司票正本:請準備法定記載要件完整、未到期之公司支票正本。
建議於線上先審階段先行上傳正反面清晰影像,以利承作機構預先確認票面簽章與文字之有效性。 - 營利事業與登記證明:必須提供最新版之公司設立或變更事項登記表、商業登記抄本或營利事業登記證影本。
若能輔以近期之401報表,能客觀佐證企業具備實質營業行為與營收規模,有助於提升整體評估之完整度。 - 公司登記大小章:請攜帶公司全銜大章與負責人小章,其印鑑須與票面簽章或留存於銀行甲存帳戶之印鑑相符。
大小章僅用於核對名義一致性、簽署融通契約及依法辦理背書轉讓程序,本所不會予以扣押或留存。 - 銀行甲存對帳紀錄:視案情評估需求,建議準備近三期之銀行甲存對帳紀錄表或帳戶往來明細,以協助專員精準查照公司過往之歷史票信狀況與資金運作健康度。
- 異常狀況預先說明:若遇公司登記名稱、負責人資訊與票面記載未能完全吻合,請務必於線上先審階段先行提出說明,並補充相關營運佐證,確保實體門市核驗流程順暢。
客票申辦應備之持票人資料與商業交易憑證佐證
- 持票人基本身分與登記文件:視申辦主體為個人或企業,需備妥相應之國民身分證正本、第二證件與印鑑;若為公司行號持有客票,須加附營利事業證明文件與公司登記大小章,以供實體門市精準核實合法處分權限。
- 客票正本與特殊記載檢視:須提供客票正反面完整影像與實體正本,供承作機構確認票面受款人是否為申辦主體,並嚴謹查驗背書欄位、前後手簽章狀態,以及有無「禁止背書轉讓」等影響流通性之特殊註記。
- 商業交易憑證:因最終付款義務人為第三方,為防範虛假交易與人頭票風險,持票人必須提出與票據完全對應之真實商業佐證,包含但不限於採購合約、訂單、出貨單、附帶統一發票之電子發票證明聯、經雙方簽收之銷貨折讓單、工程估驗單或請款單。實務上最容易一次過關的組合,是「合約或訂單+出貨或估驗單+發票證明聯」三份文件的金額能互相勾稽;若該張客票是多筆請款合併開立,請一併附上對帳單,說明這張票對應哪幾期款項。
此為確立背書法律效力與債權真實性之基礎。 - 背書連續性與轉讓脈絡說明:若該張客票曾經歷多次背書轉手,持票人必須能合理說明每一手之轉讓原因與前後手關係;建議提供開票方之基本資訊,以利承作機構進行票信徵信,確保整體債權移轉具備正當性。
- 實質交易勾稽原則:準備之交易憑證重於精準對應而非數量多寡。
核心在於能具體說明該客票對應何筆商業往來、約定之付款時程,以及開立該面額之原由。
佐證資料與票載金額、日期之吻合度越高,越能協助承作機構順暢推進鑑估程序並建立完善的融通方案。
「線上先審免白跑」四步驟流程:從線上初審到門市辦理

傳統金融機構辦理票據融通往往程序繁瑣,常使申辦人因文件不齊全而頻繁往返奔波。
為解決此一手續痛點,光華金融針對士林支票借款導入高效率的「線上先審免白跑」機制,秉持「先確認、再出門」的服務理念,將線上通訊預審的便利性與實體門市核驗的嚴謹度妥善結合。
線上先審程序並非直接完成核貸與撥款,而是透過預先檢視票面影像與基本資料,提前排除明顯不適格、缺件或因特殊記載而受限之情形。
這套清晰銜接的四步驟申辦流程,確保持票人在條件確認可續審且專屬補件清單明確後,才前往鄰近承德路的實體門市進行正本查驗,協助客戶以節省時間成本的方式,安全且合規地完成資金融通。
步驟一:線上提供票據正反面清晰影像與基本資訊進行初步評估
- 線上票面影像提供:申辦人無須先行出門,僅需透過線上通訊管道,傳送未到期支票正反面清晰、完整之影像。
拍攝時須確保票面四角、大寫金額、發票日期、付款銀行、受款人及背書欄位皆完整入鏡,避免反光與遮蔽。 - 基本資訊與交易說明:除票據影像外,持票人需同步提供申辦身分別、票種屬性、資金用途及期望週轉期間。
若為第三方客票,建議一併上傳對應之商業交易憑證影像,以利加速審查作業。 - 法定形式與特殊註記檢視:專員會透過影像進行票據健檢,確認大寫金額未經塗改且法定要件齊備;並嚴謹辨識票面是否載有「禁止背書轉讓」或「平行線」等影響流通性之特殊記載,據此擬定合乎規範之處置方式。
- 適格性判斷與專屬補件清單:線上先審的核心是初步定調案件可行性,提前排除明顯不適格或嚴重瑕疵之票據,並為可續審之案件列出精準的實體文件補件清單。
此階段評估並非最終決議,承作機構須於實體門市完成正本查驗後,方能進行最終額度核定。
步驟二:專員確認票況與所需補充資料,預先評估承作可行性
- 票信照會與票況回饋:承作機構專業評估團隊於收到線上資料後,會迅速啟動預先審核機制。
專員會針對發票人之過往票據信用進行初步徵信照會,並綜合票面影像資訊給予精準的回饋。 - 審查狀態定調與分流:依據初步評估結果,專員會明確告知持票人案件進度。
可能情形包含:條件符合可進入實體正本核驗階段;需進一步補件方能續審;或因特殊記載限制、票信不足等因素判定無法承作,並透明說明原由。 - 條件區間說明與預先評估:針對具備承作潛力之案件,專員會預先說明評估方向與條件區間,包含可能核定之額度成數與合乎《當舖業法》規範之計息方式。
此評估是為了協助持票人建立合理預期,並非對最終核准金額之承諾,實際條件仍需以門市實體核驗為準。 - 專屬補件清單與免白跑效益:確認案件可續審後,承作機構會為申辦人精確列出前往實體門市應攜帶之「專屬補充資料清單」。
透過此預先確認機制,持票人於出門前即可充分掌握自身資格與應備文件正本,避免到場後才發現缺件或條件不如預期而徒增舟車勞頓。
步驟三:備齊票據正本及相關證明文件親臨鄰近承德路實體門市核驗
- 實體核驗之法源與必要性:依據《當舖業法》與《票據法》之規範精神,票據權利移轉與簽約對保程序依法不可省略。
申辦人必須親自前往政府合法立案之實體營業場所辦理,以有效防禦網路詐欺、身分冒用與洗錢等潛在風險。 - 親臨門市與正本攜帶:通過線上先審並確認專屬補件清單後,申辦人需親自攜帶支票正本、身分證件正本、印鑑及相關商業交易佐證文件,前往承作機構鄰近承德路之實體門市進行實質查核。
- 有價證券之防偽與實質查驗:支票屬有價證券,線上影像無法完全取代實體鑑估。
專員會運用專業技術檢驗支票正本之防偽特徵、紙質、磁條編碼、印文與塗改痕跡,並仔細比對實體票據與線上影像是否完全一致,確保票據真實性與交易安全。 - 身分核實與處分權限確認:專員會於現場嚴謹比對申辦人真實身分與證件,並審閱公司登記等相關資料,以確認持票人確實具備合法處分與背書轉讓該筆票據之權限。
必要時,亦可當面補充交易說明或檢視文件原件。 - 隱密安全之洽談空間:承作機構實體門市提供具備高度隱私之洽談環境,保障申辦客戶在商討票據細節與資金規劃時的資訊安全,確保整體融通程序於合規、透明且不受打擾之空間內妥善完成。
步驟四:現場完整核對條件與簽署合約,依約定完成款項發放
- 條件核對與方案說明:實體正本核驗無誤後,專員會與申辦人進行面對面之對保與方案說明。
過程會透明展示可承作範圍、評估基礎,以及最終核定之可動用融通額度,確保雙方對各項條件充分達成共識。 - 合規計息與費用結構:各項利息與費用恪遵法定規範。
級距與計算方式同前述法定費用專章。
現場會以合約載明的數字逐項核對。 - 契約審閱與防詐把關:專員會詳細解說票據保管責任、還款方式、贖回機制與契約各項條款。
申辦人應完整審閱合約內容,本所嚴格落實防詐機制,不提供或要求簽署任何空白合約,確保客戶具備充分之知情權。
若對契約條款仍有疑義,建議洽詢專業人員後再行簽署。 - 法定背書與簽約對保:確認充分理解並同意合約條款後,申辦人須使用個人或公司印鑑簽署借貸契約;若屬客票或具流通性之票據,需依法於支票背面完成背書轉讓手續,以確立雙方明確之債權債務關係。
- 款項核撥與資金點交:完成所有法定核驗與對保程序後,審核單位會依據雙方約定之條件與方式完成款項發放。
申辦人可視自身營運或調度需求,選擇於現場點交現金,或透過即時匯款轉入指定金融帳戶,安全且合規地取得週轉資金。
士林支票借款額度評估因素與法定費用結構說明

在辦理士林支票借款時,可取得之週轉額度與所需負擔之衍生費用,為持票人最為關注之核心議題。
承作機構在額度評估上秉持客觀專業的風險定價原則,綜合考量票面條件、開票人歷史票信以及交易背景之真實性等綜合因素,為申辦人評估合理且合規的資金融通空間。
針對計費結構,本所嚴格恪遵《當舖業法》所規範之收費項目與法定上限,各項利息與倉棧費皆會於正式對保與簽署契約前向持票人完整說明。
整體流程堅守不巧立名目或於撥款時衍生額外費用之底線,確保借貸關係的公開、公平與透明,保障客戶的財務權益。
影響支票借款額度評估之開票人票信與交易背景關鍵
- 開票人票信與退票紀錄:發票人之歷史票信狀況為承作機構評估額度之首要核心。
若發票人具備穩定開票與兌現紀錄,無頻繁存款不足退票或遭台灣票據交換所列為拒絕往來戶之異常警示,該票據具備較高之評估價值;若票信異常,攀升的風險會直接壓縮可承作之額度空間。 - 商業交易背景之真實性:支票背後所對應的實質交易軌跡,為支撐額度評估的重要基石。
持票人若能提出清晰之統一發票、進銷存明細、出貨單或工程承攬合約,證明該票據來源正當且屬實質營運所得,承作機構能有效降低對空頭票之疑慮,給予較完整之額度評估。 - 票種結構與風險歸屬:公司自開票、個人票與客票之風險承擔主體各異。
客票因最終兌現義務在於第三方發票人,風險變數相對較多,本所之評估標準通常較為保守與審慎;釐清轉讓原因與前後手關係,方能建立合理之評估基礎。 - 票期長短與時間風險:距離法定到期日之天數會直接影響風險定價。
距到期日越近之支票,資金凍結的變數與風險較低,相對容易取得較高成數之理想條件;若票期過長,基於風險隨時間遞增之常理,額度與條件會一併進行相應調整。 - 票面品質與流通限制:票面法定記載完整、大寫金額無塗改、背書連續且字跡清晰者,有助於加速評估作業。
若票面帶有「禁止背書轉讓」或平行線等特殊限制流通之註記,會增加兌付程序之複雜度,可能連帶影響最終之可承作空間。 - 資料一致性與綜合風險定價:線上先審所提供之影像與實體門市查驗之正本是否一致,以及持票人能否即時補齊合理佐證,皆會影響評估效率。
兩張面額相同之支票,會因票信、交易憑證與票期長短得出不同之額度,此為客觀嚴謹之綜合風險定價結果。
恪遵《當舖業法》規範年利率上限最高不得超過30%
- 法定紅線與營業準則:承作機構辦理票據融通,將合法性視為首要營業準則。
各項利息收取嚴格遵循《當舖業法》第十一條規範,年利率上限最高不超過百分之三十,堅守防範重利剝削之法律底線。 - 透明化計息方式:實際核定之利率會依據票面狀況、票期、發票人票信及個案條件進行綜合評估,並將計息基礎清晰載明於借貸合約與營業場所明顯處,不於事後巧立名目加收任何隱藏費用。
- 單利計算與實際天數:計息方式全數採單利計算,不採用利滾利之複利機制。利息之收取精準對應實際週轉天數或雙方約定之期間,確保財務方案公平且合理。
- 彈性還款與提前清償:提供按月付息或本利攤還等多重還款選項,協助申辦人依自身財務步調規劃資金。
若持票人選擇提前清償,利息結算亦會依合約約定計算至實際使用期間,提供高度之資金調度彈性。 - 誠信標示與客觀評估:為避免不當承諾產生認知落差,承作機構對外說明均以法定年利率為準表述,不在文案中寫死固定的月息數字。
所有條件皆立基於客觀嚴謹之個案核定,確保融通作業完全落於合法當舖之執行範疇內。
依《當舖業法》收取倉棧費上限為收當金額5%且不巧立其他名目
- 法源依據與收費上限:依據《當舖業法》第二十條規範,除法定利息外,合法當舖得收取倉棧費。
本所嚴格遵守此項規範,倉棧費之收取最高上限為收當金額之百分之五。 - 倉棧費設立初衷:此法定費用是為了合理補貼票據收當後之妥善保管、倉儲與相關作業成本,確保有價證券於保管期間之安全。
各項費用結構與計算基準,必定於借貸契約中明文揭示。 - 嚴禁巧立名目收費:本所恪守法律禁止性規定,除法定利息與倉棧費外,均不以「評估費」、「手續費」、「開辦費」、「代書費」或「徵信查詢費」等任何名目額外收費,亦不會將法定項目拆分為多個名稱重複收取,提供純粹且無隱藏費用的融通方案。
- 費用透明與簽約說明:各項費用與利息之核算結果,皆會於實體門市進行對保時完整呈現並當面說明。
持票人須於充分理解收費項目與數字,並確認無疑慮後方進行合約簽署,確實保障申辦客戶之財務權益。 - 防範預收費用之詐騙手法:若有任何管道於線上諮詢或尚未進行實體正本核驗階段,即要求持票人先行匯款、繳納訂金或預扣費用,皆與承作機構「先審後核驗、不預收費用」之合規作業準則相悖,申辦人務必提高警覺,防範虛假借貸與詐騙陷阱。
鄰近承德路實體門市的保障:合法立案與防詐安全把關

在金融詐騙手法與純線上借貸陷阱頻傳的現今,票據融資因涉及實體有價證券與資金交付,選擇具備實體營業門市且經政府合法立案的融資機構,是保障財產安全的關鍵防線。
相較於高風險的純線上帳號往來,具備實體查核、完善契約與法定費用上限的借貸管道,能有效防堵身分冒用與虛假交易。
光華金融以鄰近承德路的實體營業場所承接士林支票借款,透過嚴格的內控防詐機制為客戶落實安全把關。
所有的票據正本核驗、計息合約說明與資金核撥,皆於合法且可辨識的實體空間內透明完成,確保整體融通程序恪遵法規,提供持票人安心且具備實質保障的資金調度環境。
實體門市現場核驗票據真偽與當面說明合約之交易安全價值
- 實體驗證之核心價值:線上先審機制的作用是初步評估案件可行性並精省申辦人時間,實體門市核驗則負責確立金融交易不可或缺的信任基礎與法律效力,提供純線上平台無法取代的實質交易安全保障。
- 專業防偽與實質查核:專員於現場運用專業設備,精確檢視支票正本之防偽特徵、紙質底紋、書寫壓力與印文,嚴謹判斷有無塗改或變造痕跡,有效防堵偽造票據風險。
- 權利核對與身分確認:透過面對面查對申辦人之真實身分與登記文件,並與票載受款人權利及背書紀錄進行交叉比對,精準確認持票人確實具備合法處分該有價證券之權限。
- 逐條解說與透明對保:專員會當面逐條說明借貸契約內容,清楚揭示最終核定之融通額度、依《當舖業法》規範之利息計算基礎與倉棧費結構,以及票據保管與還款安排,確保合約資訊完全對稱與透明。
- 釋疑與自由意志簽署:實體對保機制賦予持票人充分的發問空間,得以將所有條件細節釐清後再行決定。
確保申辦人於完全理解條款且出於自由意志之狀態下簽署合約與完成背書轉讓,大幅降低日後因認知落差產生之爭議,切實保障雙方權益。
鄰近承德路主要交通動線提供安全隱密之實體洽談空間
- 地理樞紐與交通便利性:承作機構實體門市座落於台北市都會區主要南北向幹道承德路上,緊密連通士林及大台北周邊行政區。
承德路是台北市貫穿南北的主要聯外幹道,向北銜接士林、北投,向南直通大同與台北車站一帶;搭乘捷運淡水信義線於劍潭站或圓山站下車後轉乘公車即可抵達,自行開車也能由承德路直接進出,申辦人可依自身交通方式彈性規劃到場動線。 - 拒絕高風險非正式交件:票據融通涉及有價證券與重要身分證件正本之交付,本所堅持所有核票與簽約對保手續,皆須於公開、治安良好之合法營業場所內完成,杜絕於咖啡廳、路邊等不明地點進行私下交易,從根本防範詐騙陷阱。
- 專屬隱密之財務洽談環境:企業營運資金調度、商業交易機密與個人財務往來等資訊,皆不適宜於公開場合談論。
門市內部特別規劃專屬之一對一隱密洽談空間,確保客戶在不受外界干擾且無資訊外洩疑慮之環境下,安心商討融通方案。 - 兼顧合法監管與隱私保障:實體門市展現融資機構可受政府查核、可被核對之公開透明度;隱密的作業空間更體現對申辦客戶財務隱私的尊重,讓合法合規的把關與安心寧靜的辦理體驗得以並存。
辨識合法立案當舖與防範純線上借貸衍生詐騙風險之要點
- 實體門市與許可證照揭示:合法融資機構必須具備可供核對之實體營業場所,並依《當舖業法》規範,於店內明顯處揭示政府核發之營業許可證、負責人資訊、以年率為準之利率與計算方式。
本所受主管機關嚴格監督,各項營業資訊皆公開透明。 - 嚴守法定費用上限與拒絕預收費用:合法融通費用僅限於《當舖業法》規範內收取。
若遇要求先匯款、繳納保證金、信用開通費或遠端授權始願進行評估者,皆屬典型詐騙手法,應立即中止洽談,並可到內政部警政署 165 全民防騙網查證最新的假借貸與騙取存摺手法。 - 防範純線上借貸與通訊軟體陷阱:對標榜「免本人親辦」或僅需透過通訊軟體傳送照片即可完成手續之純線上借貸應保持高度警戒。
本所之線上先審僅處理條件預核,實質收當與簽約程序必定回歸實體門市,截斷詐騙集團「只在線上成交」之高風險路徑。 - 實質正本核驗與拒絕扣押證件:票據貼現依法須有實體驗票與親自背書轉讓之對保環節。
承作機構核驗身分證件僅為確認處分權限,不要求扣留國民身分證、存摺正本、提款卡或索取網銀密碼作為抵押,嚴格區分合法核驗與非法扣件。 - 契約完整透明與拒簽空白文件:簽約程序必須於門市當面進行,確保借貸契約條款完整、費用明細清晰且可供充分審閱。
申辦人應嚴正拒絕簽署任何空白合約、空白本票或條款未明之文件,以確保自身交易與財務權益安全。
承作機構落實不預收費用、不扣留非必要正本證件與拒簽空白合約
- 嚴守不預收費用與不預扣利息:光華金融於線上先審與門市評估階段,嚴格落實不以匯款或預付款項作為評估前提之準則。
撥款時依據《當舖業法》規範,堅守不預先扣除利息、不巧立名目收取任何額外費用之底線,確保申辦人取得合約載明之完整融通款項。 - 不扣留非必要之身分證件正本:持票人所提供之國民身分證等正本文件,用途僅為實體門市現場核實身分與確認處分權限。
完成資料對保與建檔程序後,專員會立即歸還證件,嚴格杜絕抵押或留置證件正本之情事,確實防範客戶個資外洩與遭冒用之風險。 - 堅拒簽署空白合約與額外擔保:借貸契約必須明確填寫融通金額、規範期間、依《當舖業法》核算之利率與倉棧費等必要法定事項。
本所堅守誠信與合規經營,不要求客戶簽署任何條款留白之合約或無端要求簽立空白本票,申辦人於欄位未確實填寫時皆有權拒絕簽署,確保在完全知情之狀態下完成手續。 - 免違約金優勢與彈性財務規劃:本所提供具備高度彈性之財務方案。
還款安排均依明文契約約定為準,不設立未揭示之提前清償條款,具有免違約金優勢,協助持票人能依據自身營收與資金回籠節奏,安心且靈活地規劃財務調度。
士林支票借款常見問題 FAQ
辦理士林支票借款涉及嚴謹的財務評估與合規的法律程序,持票人在面臨資金週轉與票據貼現需求時,往往對申辦條件、評估流程與自身財務權益抱有諸多疑問。
本所秉持公開透明與誠信經營之原則,致力於消弭借貸過程中的資訊落差,確保每一位申辦人皆能在充分知情的狀態下進行資金調度。
為協助企業與個人更清晰地掌握票據融通的實務細節,本所彙整了線上先審與實體門市中最常遇見的核心疑問。
內容涵蓋額度評估、票信查核、還款機制及防詐安全等重要面向,為持票人提供精準且客觀的參考基準,建立穩健、安全且合乎法規的財務週轉方案。
Q. 線上先審需要提供哪些資料?如何達到免白跑的效果?
- 線上應備影像與資訊:申辦人需透過通訊管道,先行提供支票正反面完整清晰之影像、大寫票面金額、發票日與到期日、持票人身分別及票種類型。
若為第三方客票,建議一併上傳對應之商業交易憑證影像,並簡述交易背景。 - 初步票況與適格性健檢:專員會針對所提供之影像進行初步形式審查,檢視法定記載是否完整齊備、有無影響流通之特殊註記,並輔以初步票信照會,客觀評估該案件進入後續審查之可行性。
- 專屬補件清單與預估區間:經初步評估具備承作潛力後,專員會明確列出前往實體門市應備之專屬正本文件清單,並說明預估之條件評估方向,協助持票人於出發前即充分掌握自身資格與所需資料。
- 落實免白跑之時間效益:透過「先確認條件清單,再出門實體核驗」之分流機制,能有效提前排除因記載不全、明顯不適格或佐證缺失等無法續審之狀況,大幅降低持票人因缺件而頻繁往返之時間成本;最終核定額度仍須以實體門市完成正本查核為準。
Q. 公司票、個人票或客票皆可向本所提出評估申請嗎?
- 全票種評估受理:本所提供具備高度彈性之票據鑑估服務,無論是公司自開票、個人票或第三方客票,只要票據來源合法,皆可提出申請,不受單一票種限制。
- 分類審核重點:針對不同屬性之票據,採行差異化評估原則。
公司票著重檢視法人登記資料與簽章之對應性;個人票聚焦發票人之歷史票信紀錄與開票合理性;客票高度檢驗真實商業交易憑證與第三方發票人之票據信用。 - 特殊票據專案處理:針對一般銀行體系較少承作之個人票,或帶有「禁止背書轉讓」等特殊限制流通註記之票據,本所不會逕行拒絕,仍可透過評估實質交易佐證與持票人還款能力,提供合規之專案鑑估方案。
- 客觀核驗與條件定調:所有票據案件皆須通過票信照會,並於實體門市完成正本查核與佐證資料核對後,方能客觀核定最終可承作之範圍與條件,不於未經嚴謹審查前預設結果。
Q. 支票借款的利息與費用如何依照《當舖業法》進行規範?
- 法定利息上限規範:依據《當舖業法》第十一條規定,辦理票據融通之年利率最高不得超過百分之三十。
審核單位會依據個案票況、票信與條件進行客觀核定,並將計息基礎明確載明於借貸合約中。 - 倉棧費收取標準:依據同法第二十條規定,除法定利息外,僅得收取對應票據收當後保管與作業成本之倉棧費,其收取最高上限為收當金額之百分之五。
- 嚴禁巧立名目與預扣利息:本所嚴格恪遵法規底線,不以「手續費」、「代辦費」、「開辦費」或「鑑價費」等名目收取任何額外費用,亦不預先扣除利息或要求繳納評估款項,確保費用結構單純且合規。
- 書面契約透明保障:各項利息與費用之計算結果皆會於實體門市進行完整說明,持票人應以雙方對保時簽署之書面契約所載法定項目為準,不受任何口頭未載明之數字影響,確實保障自身財務權益。
Q. 線上初審完成後,前往鄰近承德路實體門市驗票簽約流程為何?
- 專屬補件與親臨門市:線上初審確認可續審後,申辦人需依據專屬清單,親自攜帶雙證件正本、支票正本、印鑑及相關商業交易佐證憑證,前往承作機構鄰近承德路之實體門市進行後續辦理。
- 專業鑑估與實質查核:抵達門市後,專員會運用專業設備進行實體驗票,檢視防偽特徵並仔細比對是否與線上影像一致;並嚴謹核對申辦人身分與佐證文件,以確認合法處分權限。
若現場發現正本與影像不符或文件不足,會重新評估或請持票人補件,以確保查核周延。 - 透明對保與合約說明:實體正本查驗無誤後,專員會面對面逐條解說借貸合約內容,透明展示最終評估條件,以及依據《當舖業法》規範之計息結構與倉棧費。
本所嚴格落實防詐把關,不於資料不完整時要求簽署任何空白合約。 - 背書轉讓與簽署契約:申辦人於確認所有條件無誤且充分知情之狀態下,方使用個人或公司印鑑簽署合約,並依法於支票背面完成背書轉讓手續,確立雙方明確之債權債務關係。
- 款項核撥與資金點交:當各項法定核驗與對保程序皆完備後,審核單位會依據合約約定之條件與方式完成款項發放。
申辦人可視自身財務調度需求,選擇於現場安全隱密地點交現金,或以即時匯款方式轉入指定金融帳戶。
光華台北票貼借款營業資訊